Thời điểm thu tiền quyết định khoản lãi phải gánh
Khi doanh nghiệp nhận một đơn hàng, tiền mua nguyên vật liệu và chi phí sản xuất thường phải đi trước doanh thu. Nếu thời hạn thanh toán kéo dài qua một kỳ điều chỉnh lãi vay, chi phí vốn dự kiến lúc báo giá có thể khác chi phí thực tế khi khách hàng trả tiền. Trao đổi được Vietstock đăng ngày 13/11 cho thấy đây là mối quan tâm của các đơn vị cần ứng vốn nhiều, từ xây dựng đến sản xuất hàng xuất khẩu.
Chênh lệch này có thể nhìn rõ qua một tình huống giả định. Một xưởng dùng 10 tỷ đồng vốn vay trong sáu tháng và giữ nguyên dư nợ. Nếu lãi suất tăng thêm một điểm phần trăm trong ba tháng cuối, tiền lãi tăng khoảng 25 triệu đồng so với trường hợp lãi suất giữ nguyên, tính đơn giản theo quý và chưa gồm phí. Tác động với từng đơn hàng phụ thuộc số vốn sử dụng và ngày thu tiền thực tế. Dư nợ còn lại tại ngày điều chỉnh mới là phần vốn chịu mức lãi mới.
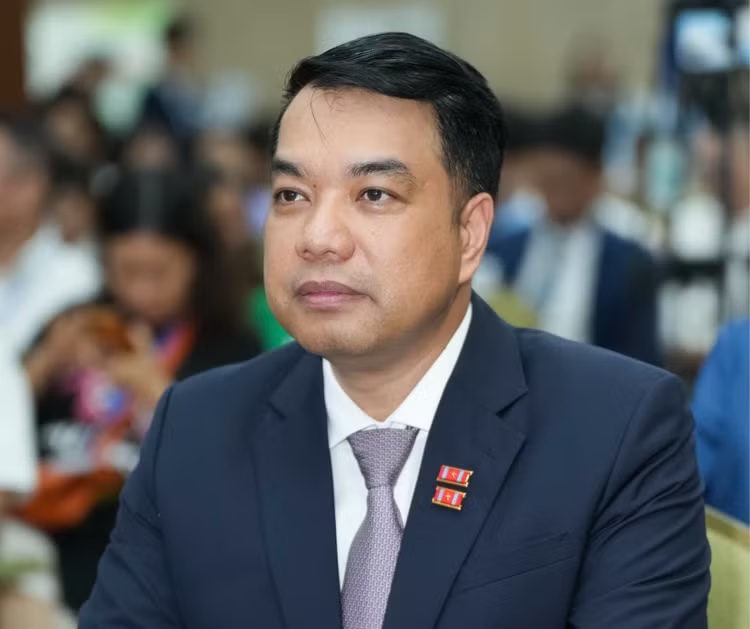
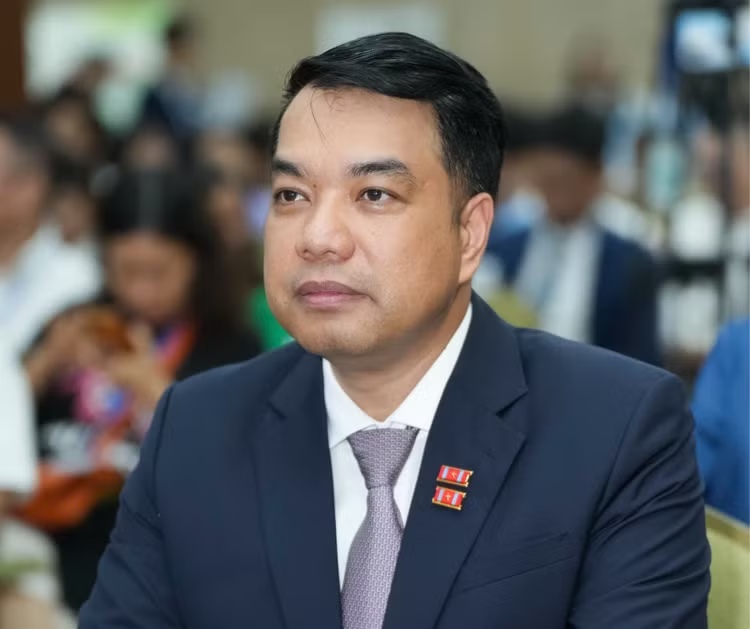
Ông Mạc Quốc Anh, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội. Ảnh: QA, đăng trên Vietstock.
Ba điều khoản cần đọc cùng mức lãi ban đầu
Ông Mạc Quốc Anh đề xuất chu kỳ điều chỉnh từ 3–6 tháng, với lãi suất tham chiếu, biên độ và thời điểm áp dụng được công khai. Đây là đề xuất từ đại diện doanh nghiệp, không phải quy định chung cho mọi hợp đồng. Với khoản lãi thả nổi, mức tham chiếu và biên độ cho biết lãi suất được tính ra sao. Lịch điều chỉnh cho biết mức đó bắt đầu áp dụng từ kỳ nào. Cùng mức lãi giới thiệu, hai khoản vay có thể tạo ra lịch trả tiền khác nhau nếu cơ chế này khác nhau.
Tác động còn phụ thuộc vào điều khoản trả nợ. Chẳng hạn, một đơn hàng đã được thanh toán trước kỳ điều chỉnh sẽ ít chịu ảnh hưởng của mức lãi mới nếu doanh nghiệp có thể dùng khoản thu để giảm dư nợ. Nếu hợp đồng có phí trả trước hạn, chi phí đó cần được đặt cạnh phần lãi có thể tiết kiệm. Với khoản vay dùng cho nhiều đơn hàng, lịch thu của từng khách hàng mới cho thấy doanh nghiệp có bao nhiêu tiền để giảm dư nợ tại mỗi mốc.
Vốn cho đơn hàng và vốn cho nhà xưởng có kỳ hạn khác nhau
Ở phía ngân hàng, ông Đào Minh Tú lưu ý phần lớn tiền gửi có kỳ hạn ngắn, trong khi các dự án đầu tư có thể cần vốn từ 5–10 năm hoặc lâu hơn. Điều đó tạo áp lực cân đối kỳ hạn và chi phí huy động. Từ góc nhìn của TPBank, ông Nguyễn Việt Anh cho rằng mở rộng thị trường vốn trung và dài hạn có thể san sẻ nhu cầu tài trợ dài hạn với ngân hàng. Đây là hướng được đề xuất cho cấu trúc nguồn vốn; chi phí thực tế của từng doanh nghiệp còn tùy điều kiện huy động.
Một dây chuyền sản xuất cần thời gian để tạo ra doanh thu đủ bù vốn đầu tư, còn khoản ứng nguyên liệu thường được hoàn lại qua từng chu kỳ bán hàng. Dùng cùng một cách tính chi phí cho cả hai dễ bỏ qua thời điểm doanh nghiệp phải tìm nguồn tiền thay thế. Ghép kỳ hạn vốn với thời gian tạo dòng tiền giúp giải thích vì sao khả năng dự báo lãi suất có thể quan trọng ngang với mức giảm ở giai đoạn ưu đãi.
Nguồn: Vietstock