Những thay đổi trên bảng lãi suất đầu tháng 11 đưa bài toán kỳ hạn trở lại với người gửi tiền. Một con số tính theo năm chỉ cho biết tỷ lệ quy đổi; số tiền thực nhận còn phụ thuộc khoản gửi tồn tại bao lâu. Nhìn rõ hai đại lượng này giúp việc so sánh giữa các lựa chọn bớt nhầm lẫn.
Mặt bằng mới qua một số kỳ hạn
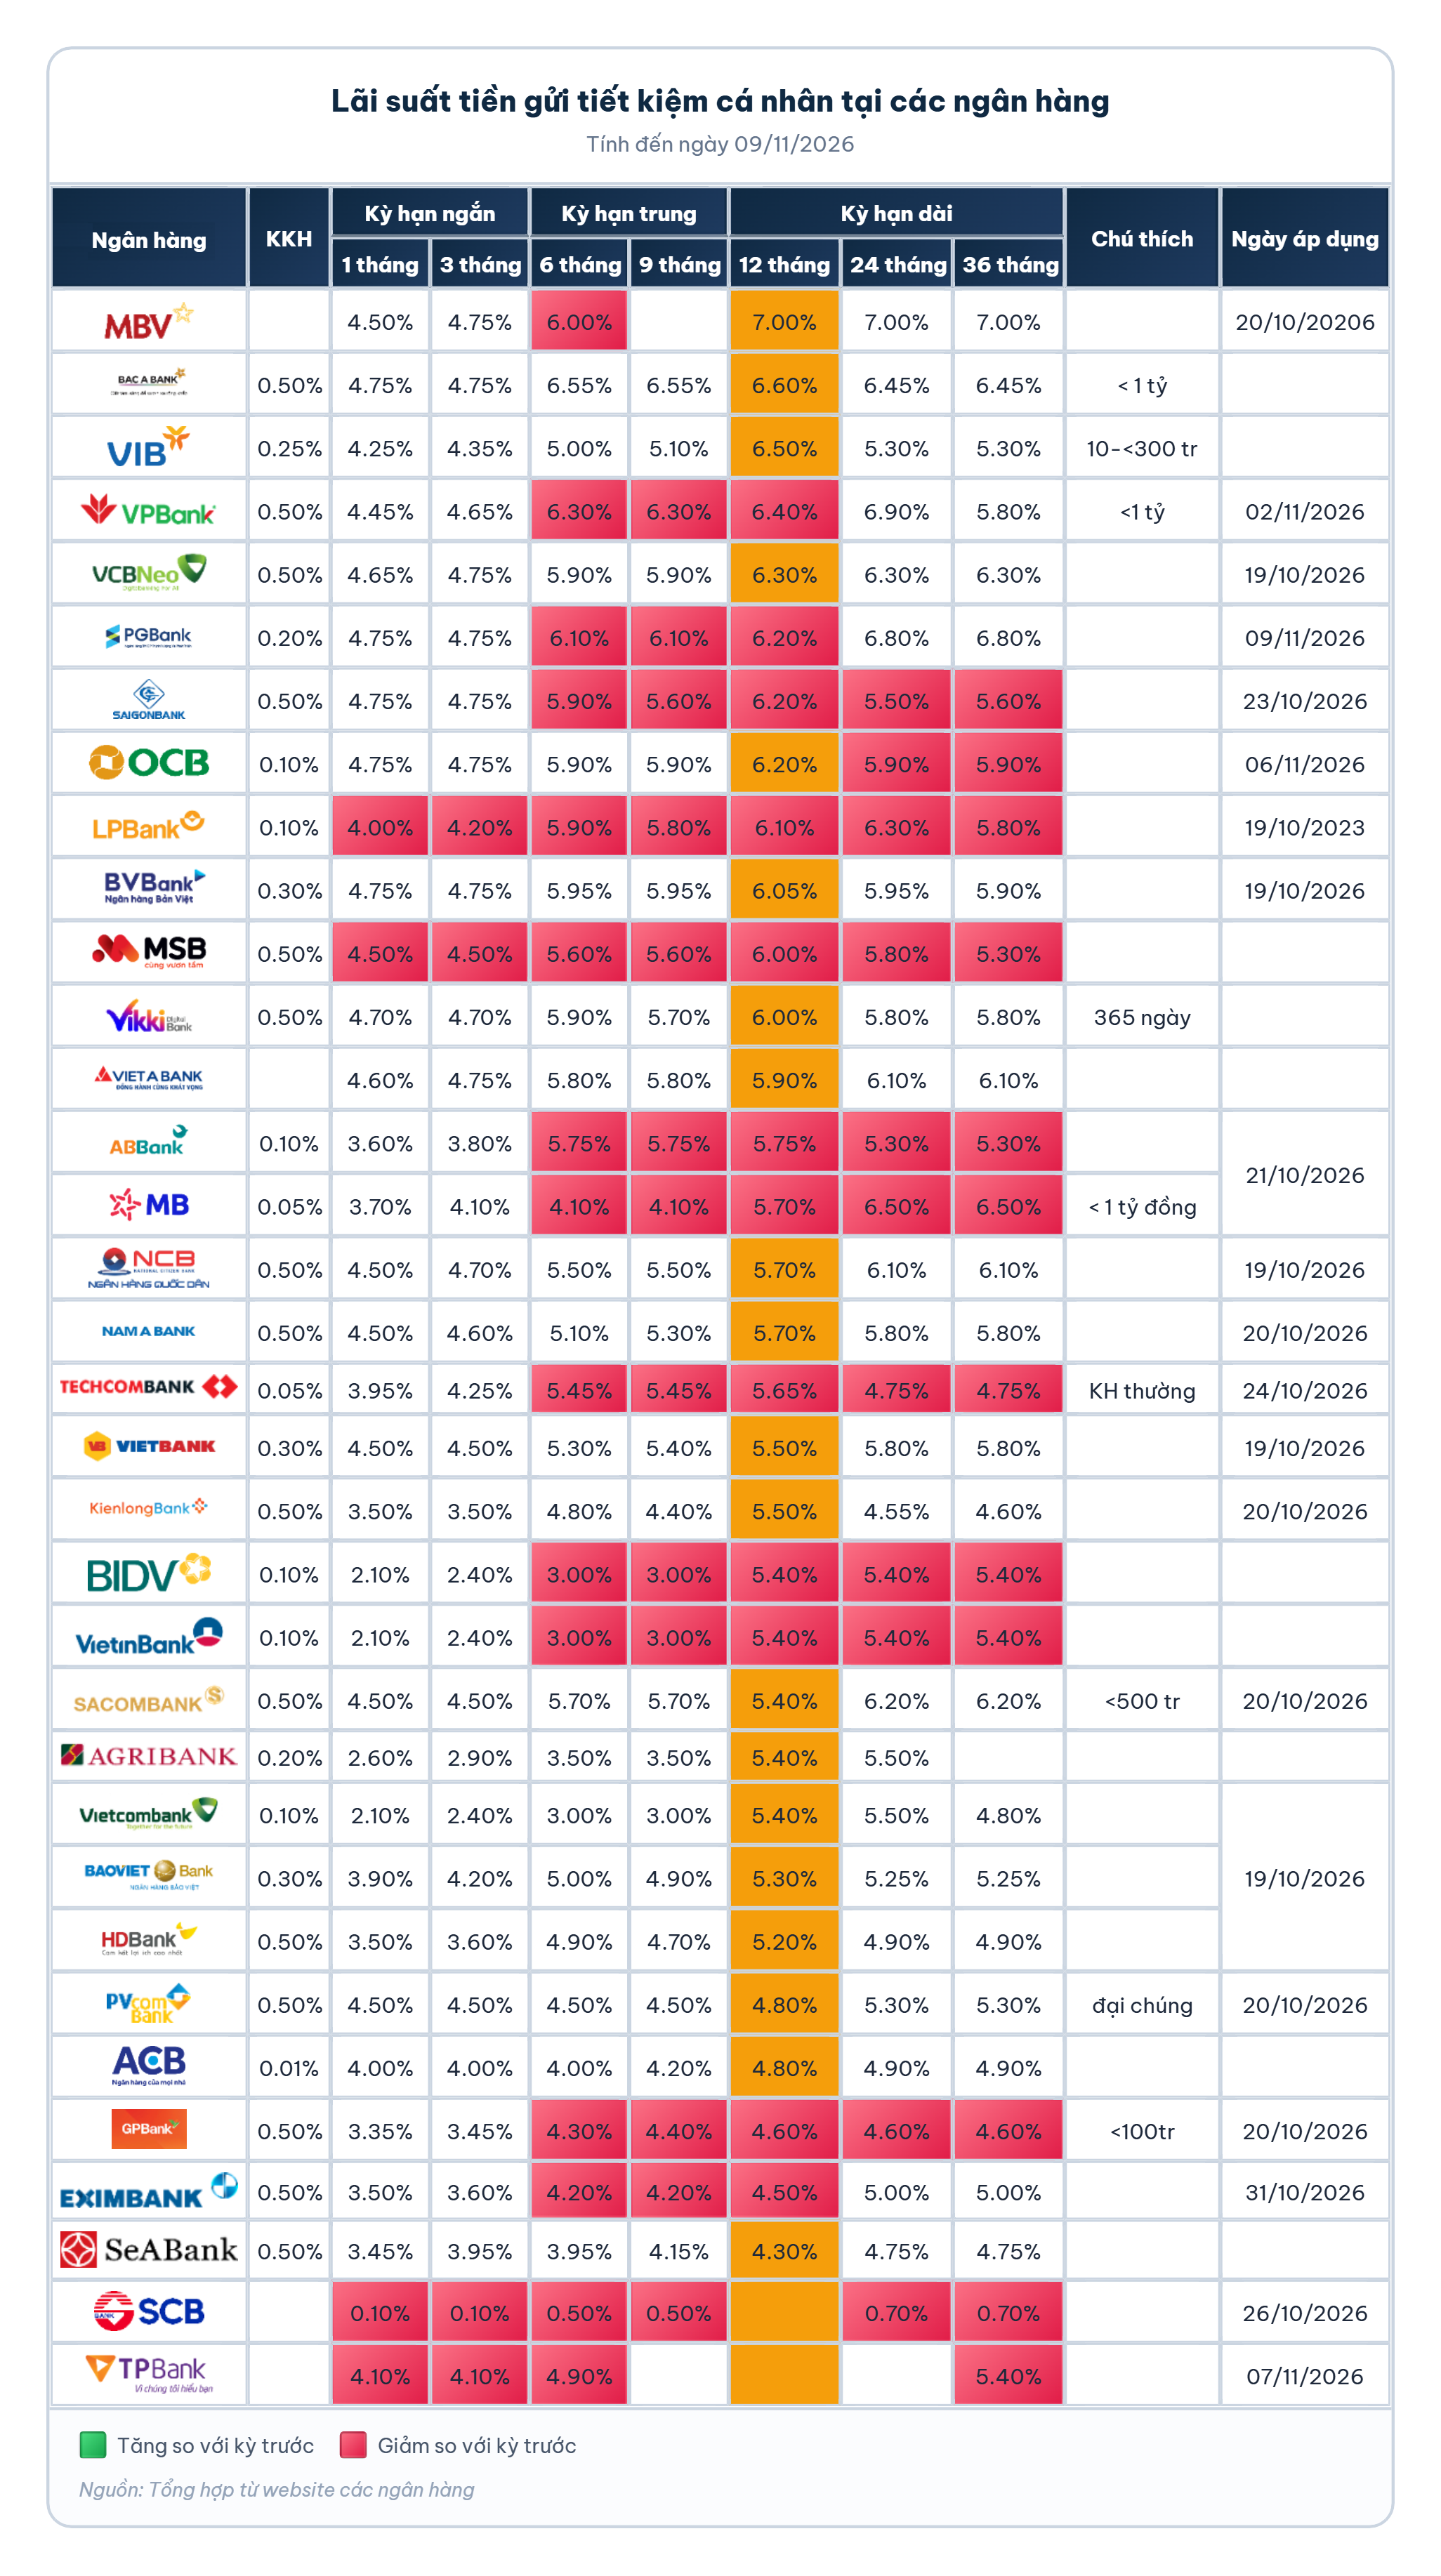
Theo thông tin Vietstock công bố ngày 10/11, VPBank áp dụng mức 6,3%/năm cho kỳ hạn 6–9 tháng và 6,4%/năm cho kỳ hạn 12 tháng sau điều chỉnh từ ngày 2/11. PGBank đưa mức 6–9 tháng về 6,1%/năm, còn 12 tháng là 6,2%/năm từ ngày 9/11. Các số liệu này phản ánh thời điểm bài nguồn cập nhật, không phải cam kết lãi suất cho mọi giao dịch phát sinh sau đó.
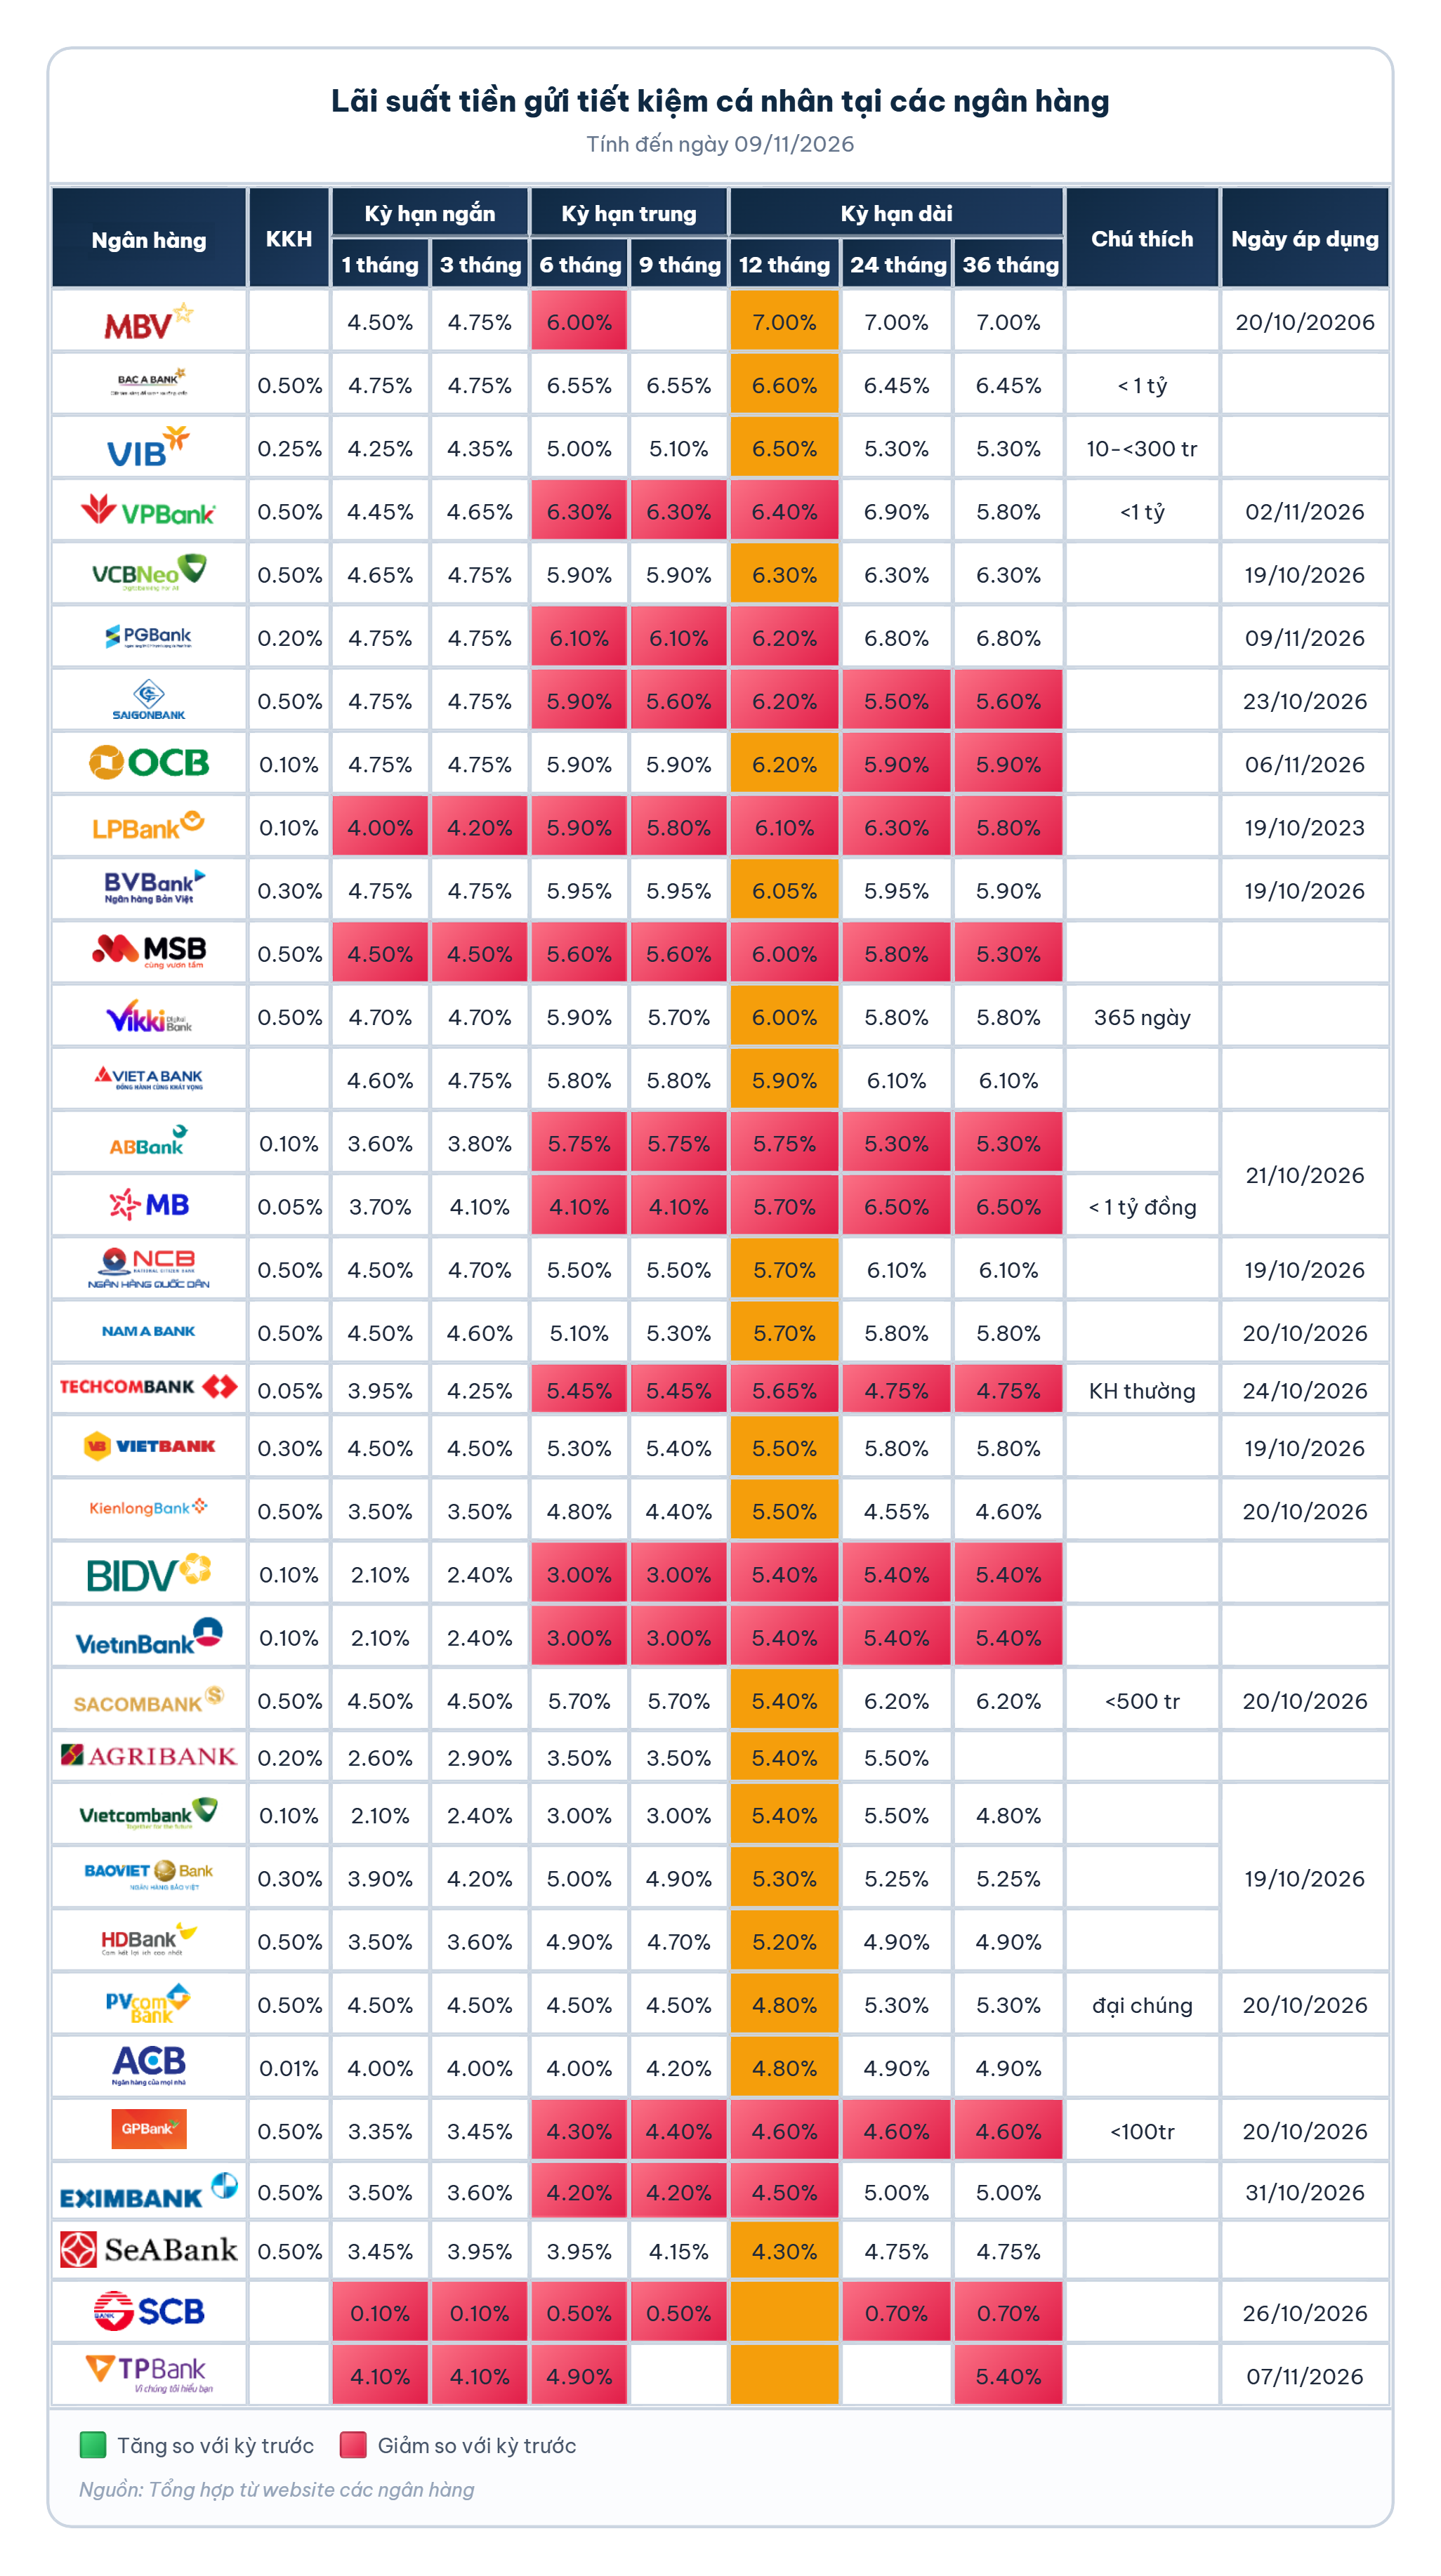
Bảng lãi suất tiền gửi được Vietstock sử dụng trong bài cập nhật ngày 10/11/2026.
Cách đọc biểu lãi suất cần thống nhất đơn vị. Chênh lệch giữa 6,3% và 6,4% là 0,1 điểm phần trăm mỗi năm. Tuy nhiên, khoản gửi sáu tháng không được tính một năm tiền lãi chỉ vì ngân hàng biểu thị tỷ lệ bằng đơn vị phần trăm mỗi năm.
Hai phép tính minh họa từ cùng một khoản tiền
Giả sử gửi 100 triệu đồng, tính lãi đơn và quy đổi thời gian theo tháng để minh họa. Với tỷ lệ 6,3%/năm trong sáu tháng, tiền lãi là 100 triệu nhân 6,3% nhân 6/12, tương đương 3,15 triệu đồng. Nếu gửi đủ 12 tháng ở mức 6,4%/năm, kết quả là 6,4 triệu đồng. Việc khoản thứ hai tạo ra nhiều tiền lãi hơn phần lớn đến từ thời gian gửi dài gấp đôi.
Muốn so sánh hai phương án trên cùng một năm, cần thêm giả định về sáu tháng tiếp theo của phương án ngắn. Nếu tái tục cả gốc lẫn lãi, số vốn đầu kỳ thứ hai sẽ là 103,15 triệu đồng. Lãi suất của kỳ tiếp theo chưa biết trước nên không thể coi mức hiện tại là chắc chắn được duy trì.
Trong mô hình này, để tổng tiền cuối năm đạt 106,4 triệu đồng như phương án 12 tháng, kỳ sáu tháng thứ hai phải tạo thêm 3,25 triệu đồng. Tỷ lệ quy đổi năm tương ứng xấp xỉ 6,30%/năm, tính bằng 3,25 chia 103,15 rồi nhân hai. Đây là phép tính so sánh giả định, chưa xét cách tính ngày thực tế, quy tắc làm tròn hay điều khoản của từng sản phẩm.
Lịch sử dụng vốn quyết định ý nghĩa của chênh lệch
Một người cần tiền sau sáu tháng và một người chưa có nhu cầu sử dụng trong một năm đang giải hai bài toán khác nhau. Vì vậy, kết quả phép tính không tự động biến thành lựa chọn phù hợp cho mọi người. Mốc chi tiền đã biết trước thường giúp xác định thời hạn cần so sánh rõ hơn việc nhìn riêng mức cao nhất trên bảng.
Việc chia một khoản vốn thành nhiều phần có ngày đáo hạn khác nhau cũng tạo ra một cách tổ chức dòng tiền để xem xét. Ví dụ giả định, một phần phục vụ chi tiêu gần, phần còn lại dành cho kế hoạch xa hơn. Cách chia này không bảo đảm tổng tiền lãi cao nhất; nó làm rõ khoản nào cần sẵn sàng vào từng thời điểm.
Trước khi đối chiếu kết quả, những yếu tố cần đặt cùng một mặt bằng gồm số tiền gốc, thời gian giữ tiền, cách trả lãi và điều kiện rút trước hạn. So sánh trên cùng khoảng thời gian là bước quan trọng để tránh đánh đồng tỷ lệ niêm yết với khoản thu nhập thực tế. Bảng lãi suất cung cấp điểm xuất phát, còn lịch dòng tiền mới giúp phép tính có ý nghĩa cụ thể.
Nguồn: Vietstock