Các điều kiện vay đang được bàn ở Tokyo
Trung tâm Tài chính quốc tế Việt Nam tại TP.HCM đã làm việc với tập đoàn tài chính MUFG và công ty chứng khoán MUMSS về khả năng tiếp cận nhà đầu tư Nhật Bản. Phương án được Vietstock đưa tin ngày 09/11 là huy động vốn bằng đồng yên, với kỳ hạn dự kiến từ 5 đến 10 năm. Các buổi làm việc đang ở giai đoạn chuẩn bị. Quy mô huy động, lịch trả nợ và giá phát hành sẽ là những thông tin cần có để tính chi phí cho một đợt vay cụ thể.
Đối với một công trình, khoảng cách giữa ngày bắt đầu chi tiền và ngày tạo nguồn thu có thể kéo dài qua nhiều kỳ ngân sách. Kỳ hạn năm năm và mười năm vì thế đặt ra hai lịch cân đối tiền khác nhau. Nếu vốn gốc đến hạn trước khi dự án tạo đủ nguồn trả nợ, bên vay phải bố trí nguồn khác cho khoản đến hạn. Ngược lại, một kỳ hạn dài hơn kéo dài số năm phải cân đối tiền lãi nếu cấu trúc trái phiếu giữ nguyên.
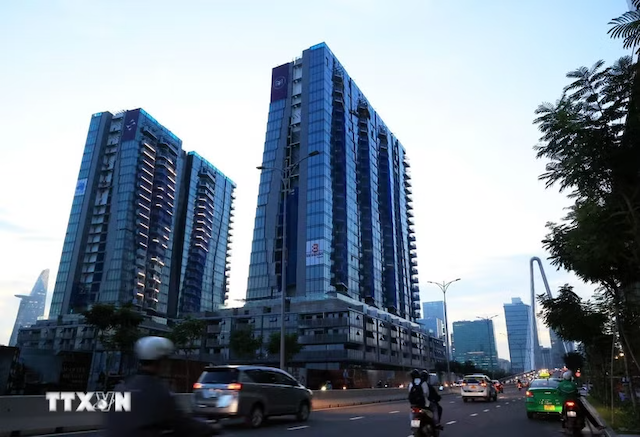
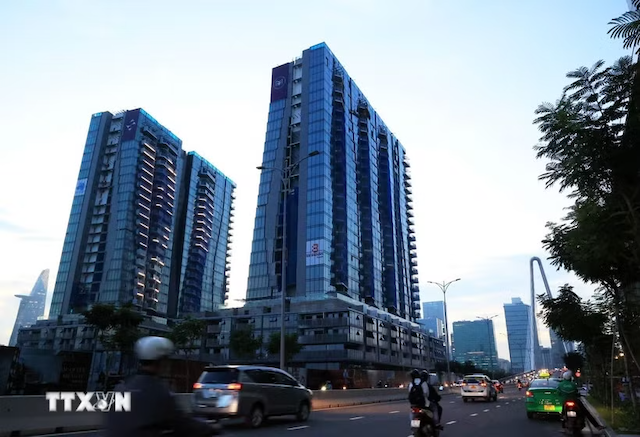
Khu vực lõi của trung tâm tài chính quốc tế tại Thủ Thiêm, TP.HCM. Ảnh: Hồng Đạt/TTXVN.
Một phép tính từ lãi suất tham khảo
Con số được hai bên đề cập là khoảng 3%. Có thể hình dung quy mô của mức này bằng một ví dụ độc lập với đề án. Giả sử một trái phiếu mệnh giá 100 triệu yên trả lãi cố định 3% mỗi năm, trả đủ gốc vào cuối kỳ và phát hành ngang mệnh giá. Khi đó, tiền lãi của một năm trọn vẹn là 3 triệu yên. Tổng lãi danh nghĩa trong năm năm là 15 triệu yên, còn trong mười năm là 30 triệu yên. Ví dụ chưa tính phí phát hành hay giá trị thời gian của tiền.
Nếu bên vay thu tiền bằng đồng Việt Nam, bước kế tiếp là quy đổi cả tiền lãi lẫn vốn gốc. Trong ví dụ trên, số đồng Việt Nam cần cho kỳ lãi hằng năm bằng 3 triệu nhân tỷ giá đồng Việt Nam trên một yên ở lúc thanh toán. Nếu tỷ giá này cao hơn 10% so với lúc lập ngân sách, số tiền đồng cần dành cho kỳ lãi đó cũng tăng 10%, dù nghĩa vụ bằng yên vẫn là 3 triệu. Cùng phép tính áp dụng cho khoản gốc lớn hơn nhiều ở cuối kỳ.
Từ góc độ nhà đầu tư Nhật Bản, cách nhìn lại khác. Dòng tiền lãi và gốc đã thể hiện bằng đồng tiền họ sử dụng. Khi đánh giá một phương án, họ còn cần biết ai chịu trách nhiệm trả nợ, nguồn tiền đến từ đâu và thời điểm nào được nhận lại vốn. Vì vậy, với cùng một mức lãi tham khảo, trái phiếu có lịch trả gốc dần và trái phiếu trả toàn bộ gốc khi đáo hạn có thể tạo ra hai dòng tiền rất khác nhau.
Từ trao đổi đến một đợt phát hành
Cuối tháng 10, HĐND TP.HCM đã thông qua nghị quyết về phát hành trái phiếu đô thị và trái phiếu công trình tại trung tâm tài chính quốc tế. Trong quá trình xây dựng đề án, hai thông tin sẽ giúp gắn việc huy động với một dự án cụ thể: đồng tiền của nguồn trả nợ và thời điểm nguồn đó có thể sử dụng. Hai yếu tố này quyết định khoản vay cần được cân đối ra sao trong suốt thời gian công trình khai thác.
Ở bước tiếp theo, một bảng dòng tiền ghi rõ ngày nhận vốn, các kỳ trả lãi, kỳ trả gốc và chi phí liên quan sẽ cho phép so sánh phương án bằng yên với các phương án huy động khác trên cùng thời hạn. Cho đến khi có các điều khoản ấy, mức 3% chỉ là lãi suất dùng trong trao đổi ban đầu.
Nguồn: Vietstock