Vai trò của xuất khẩu trong mảng phân đạm
Tổng công ty Phân bón Dầu khí Cà Mau (DCM) ghi nhận gần 9.400 tỷ đồng doanh thu phân đạm trong chín tháng đầu năm. Riêng xuất khẩu urê mang về gần 5.300 tỷ đồng, tăng khoảng 80% so với cùng kỳ. Như vậy, trong mỗi 100 đồng thu từ phân đạm có khoảng 56 đồng đến từ xuất khẩu. Tỷ lệ được tính trên số liệu làm tròn của doanh nghiệp do Vietstock đăng tải.
Tỷ trọng này thay đổi đáng kể khi mở rộng phạm vi sang cả công ty. So với tổng doanh thu thuần 17.734 tỷ đồng trong chín tháng, số thu từ xuất khẩu urê tương đương gần 30%. Hai tỷ lệ 56% và 30% cùng mô tả một khoản doanh thu. Tỷ lệ đầu cho biết tầm quan trọng của khách hàng nước ngoài đối với riêng phân đạm, còn tỷ lệ sau cho thấy vị trí của hoạt động này trong toàn bộ hoạt động kinh doanh của DCM.
Doanh thu xuất khẩu có thể tăng nhờ bán được nhiều hàng hơn, giá bán cao hơn hoặc sự kết hợp của cả hai. Để tách các yếu tố đó cần đối chiếu sản lượng bán và giá thực hiện theo cùng kỳ. Dữ liệu doanh thu cho phép xác định vai trò của đầu ra xuất khẩu, còn mức đóng góp cụ thể của giá và sản lượng cần thêm thông tin.
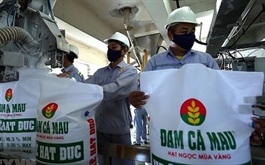
Ảnh đại diện của Vietstock cho bài về kết quả kinh doanh Phân bón Cà Mau.
Một trăm đồng doanh thu tăng thêm giữ lại được bao nhiêu?
Trong quý III, doanh thu thuần tăng từ 2.988 tỷ lên 5.742 tỷ đồng. Cùng kỳ so sánh, giá vốn tăng từ 2.331 tỷ lên 4.643 tỷ đồng. Lấy mức tăng doanh thu trừ mức tăng giá vốn cho thấy công ty có thêm 442 tỷ đồng lãi gộp trên 2.754 tỷ đồng doanh thu tăng thêm. Tức là cứ 100 đồng bán thêm so với cùng kỳ, phần lãi gộp tăng tương ứng khoảng 16 đồng.
Tỷ lệ này khác với biên gộp của cả quý. Tính trên tổng doanh thu quý III/2026, mỗi 100 đồng bán ra đem lại hơn 19 đồng lãi gộp, thấp hơn mức gần 22 đồng một năm trước. Số lãi gộp vẫn tăng nhờ doanh thu tăng mạnh. Khi phân tích một doanh nghiệp mở rộng bán hàng, số tiền lãi và tỷ lệ lãi trên doanh thu cần được theo dõi cùng nhau để thấy cả quy mô lẫn hiệu quả.
Phía dưới dòng lãi gộp, hoạt động tài chính cũng thay đổi. Doanh thu tài chính trong quý là 56 tỷ đồng, thấp hơn chi phí tài chính 144 tỷ đồng. Chênh lệch hai khoản là âm 88 tỷ đồng, trong khi một năm trước là dương 101 tỷ đồng. Riêng thay đổi này đã làm giảm khoảng 189 tỷ đồng phần cải thiện kết quả so với cùng kỳ, trước khi xét chi phí bán hàng, quản lý và thuế.
Vượt kế hoạch năm và khả năng sử dụng tiền
Sau chín tháng, lợi nhuận sau thuế hợp nhất đạt 2.285 tỷ đồng. Theo đối chiếu của Vietstock với kế hoạch năm, DCM đã vượt mục tiêu lợi nhuận sau thuế 93%. Nói cách khác, giá trị thực hiện bằng khoảng 193% kế hoạch. Đây là phép so với mục tiêu do doanh nghiệp đặt ra, còn để đo mức tăng trưởng phải so với kết quả thực tế cùng kỳ năm trước.
Ở bảng cân đối, DCM có hơn 2.200 tỷ đồng tiền gửi không kỳ hạn đang bị phong tỏa để bảo đảm khoản vay, được ghi nhận trong tài sản ngắn hạn khác. Khoản tiền này cho thấy vì sao khi xem khả năng thanh toán phải phân biệt số tiền có thể dùng ngay với số tiền còn ràng buộc. Cùng với tỷ trọng xuất khẩu và phần lãi giữ lại trên doanh thu, mức tiền có thể sử dụng là dữ kiện đáng theo dõi khi công ty bước vào quý cuối năm.
Nguồn: Vietstock